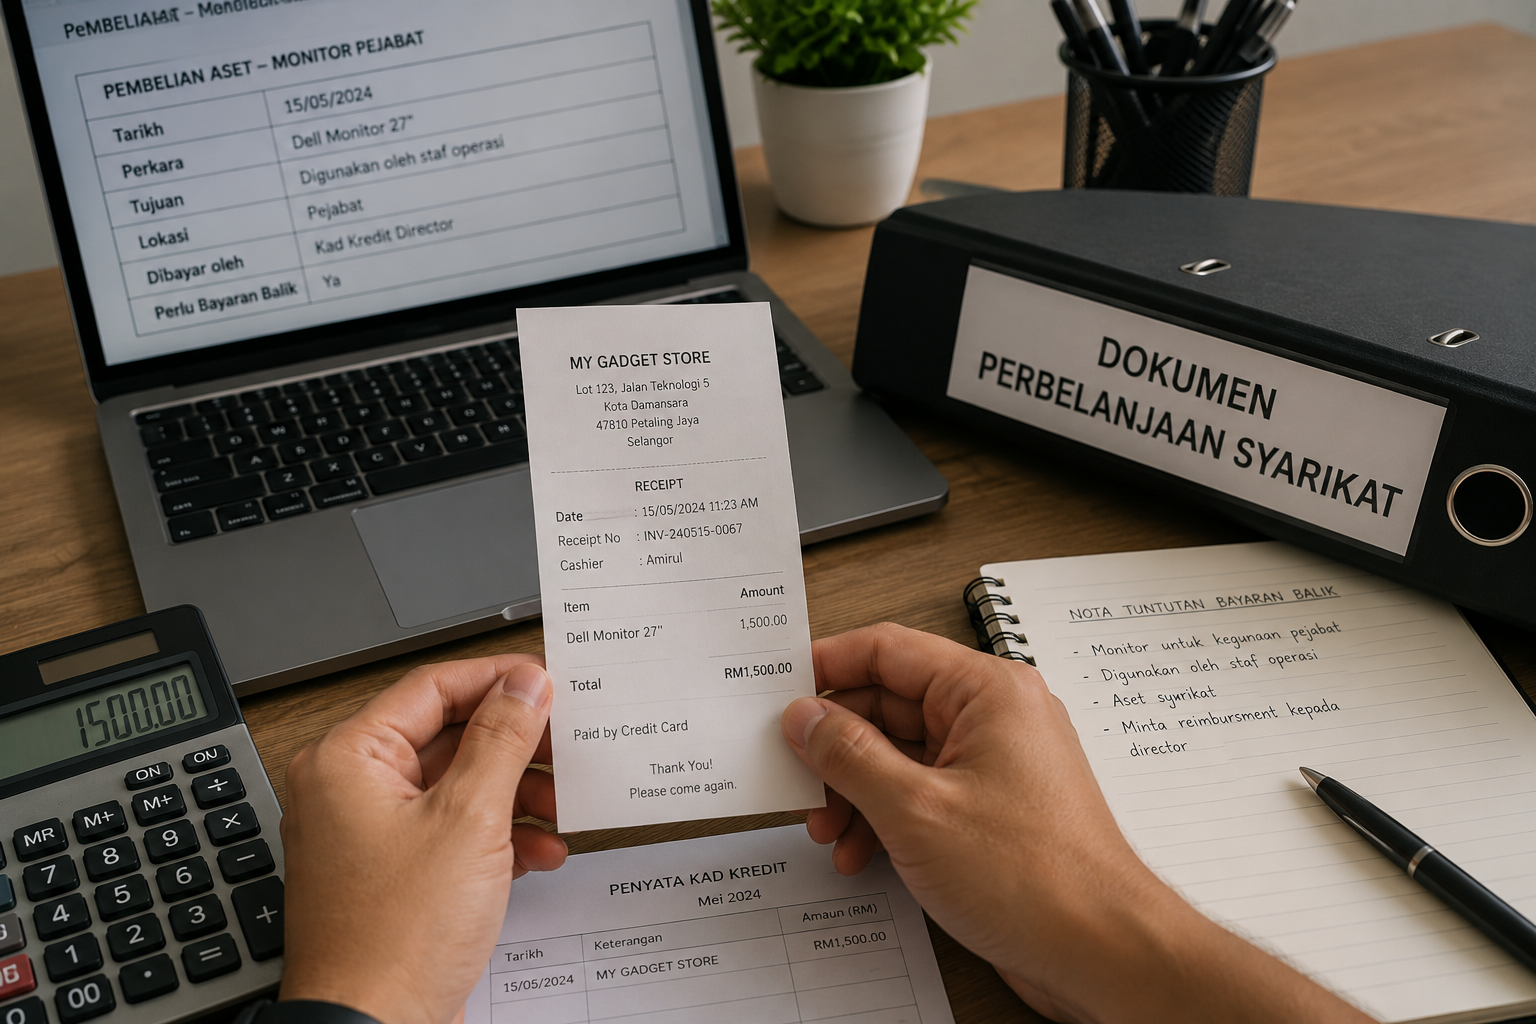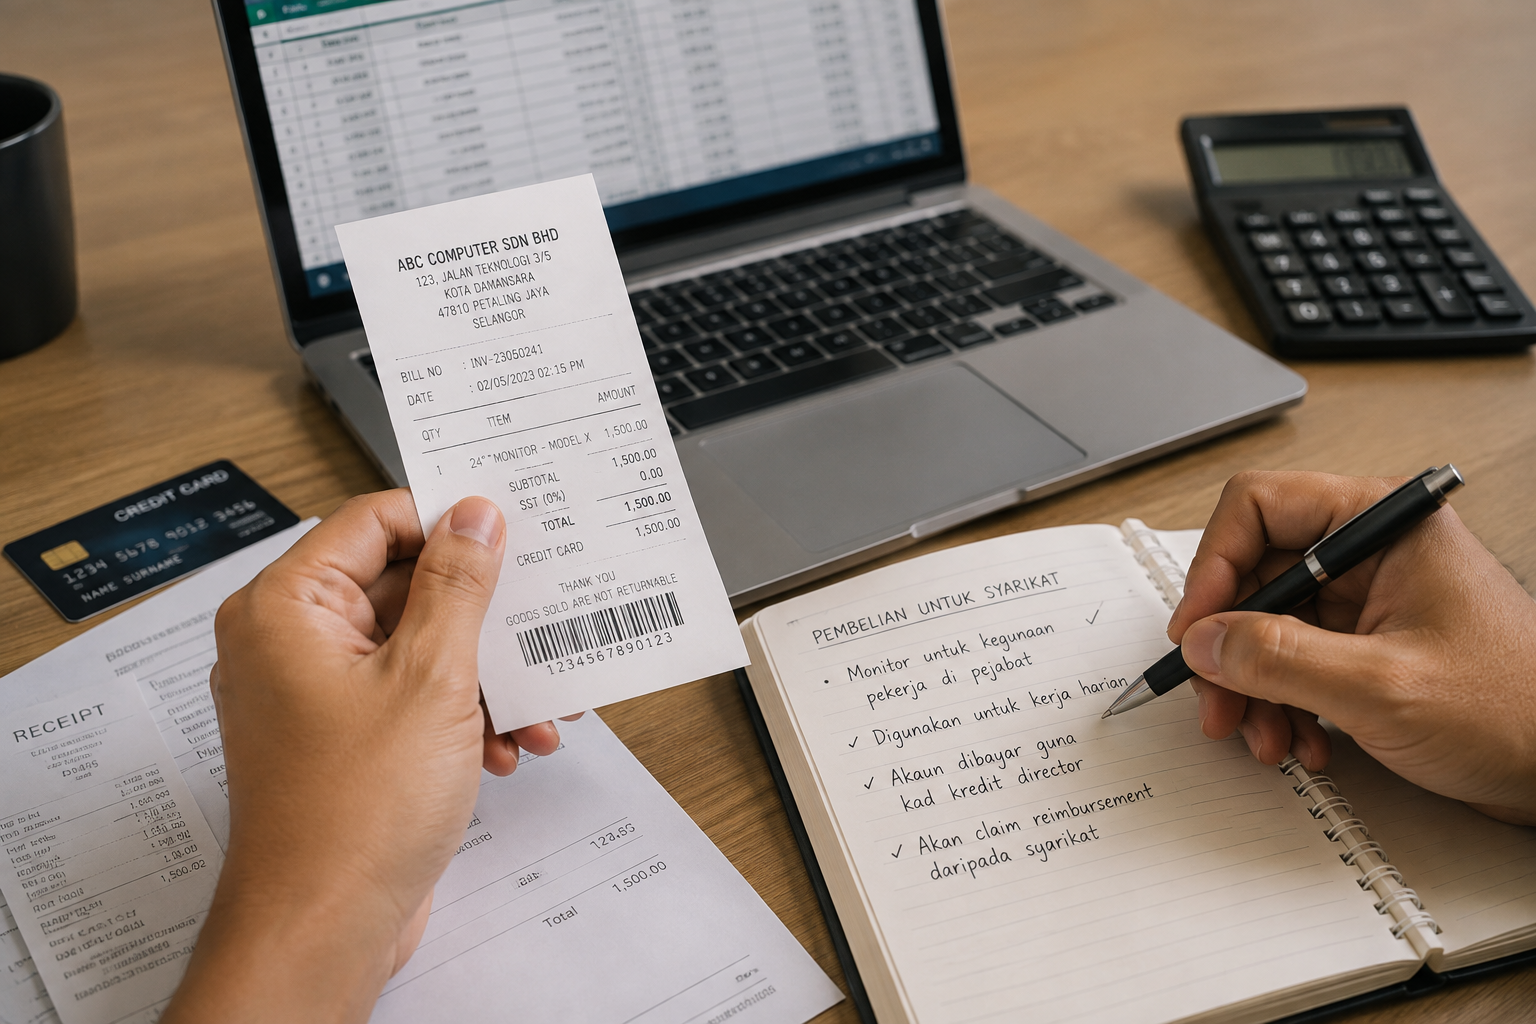
“Laptop RM5,000 ini saya beli untuk buat kerja bisnes. Jadi boleh terus masukkan RM5,000 sebagai perbelanjaan dan tolak cukai?”
Tidak semestinya begitu.
Ada perbezaan antara perbelanjaan harian seperti alat tulis, bil internet atau kos penghantaran dengan pembelian aset yang akan digunakan dalam bisnes untuk satu tempoh yang lebih panjang.
Laptop, komputer, mesin atau peralatan pejabat biasanya perlu dilihat sebagai aset perniagaan dan bukan sekadar perbelanjaan biasa.
Beli untuk bisnes tidak bermaksud terus tolak semuanya
Contohnya, sebuah perniagaan membeli laptop berharga RM5,000 untuk digunakan bagi menyediakan invois, mengurus akaun dan membuat tempahan pelanggan.
Laptop itu memang digunakan untuk bisnes.
Tetapi dari sudut cukai, kos RM5,000 tersebut tidak semestinya terus ditolak sepenuhnya sebagai perbelanjaan biasa pada tahun ia dibeli.
Bagi aset perniagaan yang layak, potongan cukai biasanya diberikan melalui elaun modal. HASiL menerangkan bahawa elaun modal diberikan sebagai potongan cukai bagi perbelanjaan modal yang layak atas aset yang digunakan dalam perniagaan.
Maksud mudahnya:
Belanja beli kertas A4 → biasanya perbelanjaan operasi.
Belanja beli laptop → biasanya perlu dilihat sebagai pembelian aset.
Cara kedua-duanya diambil kira untuk tujuan cukai tidak semestinya sama.
"apa yang dibeli, siapa yang membeli dan bagaimana aset tersebut digunakan dalam bisnes"
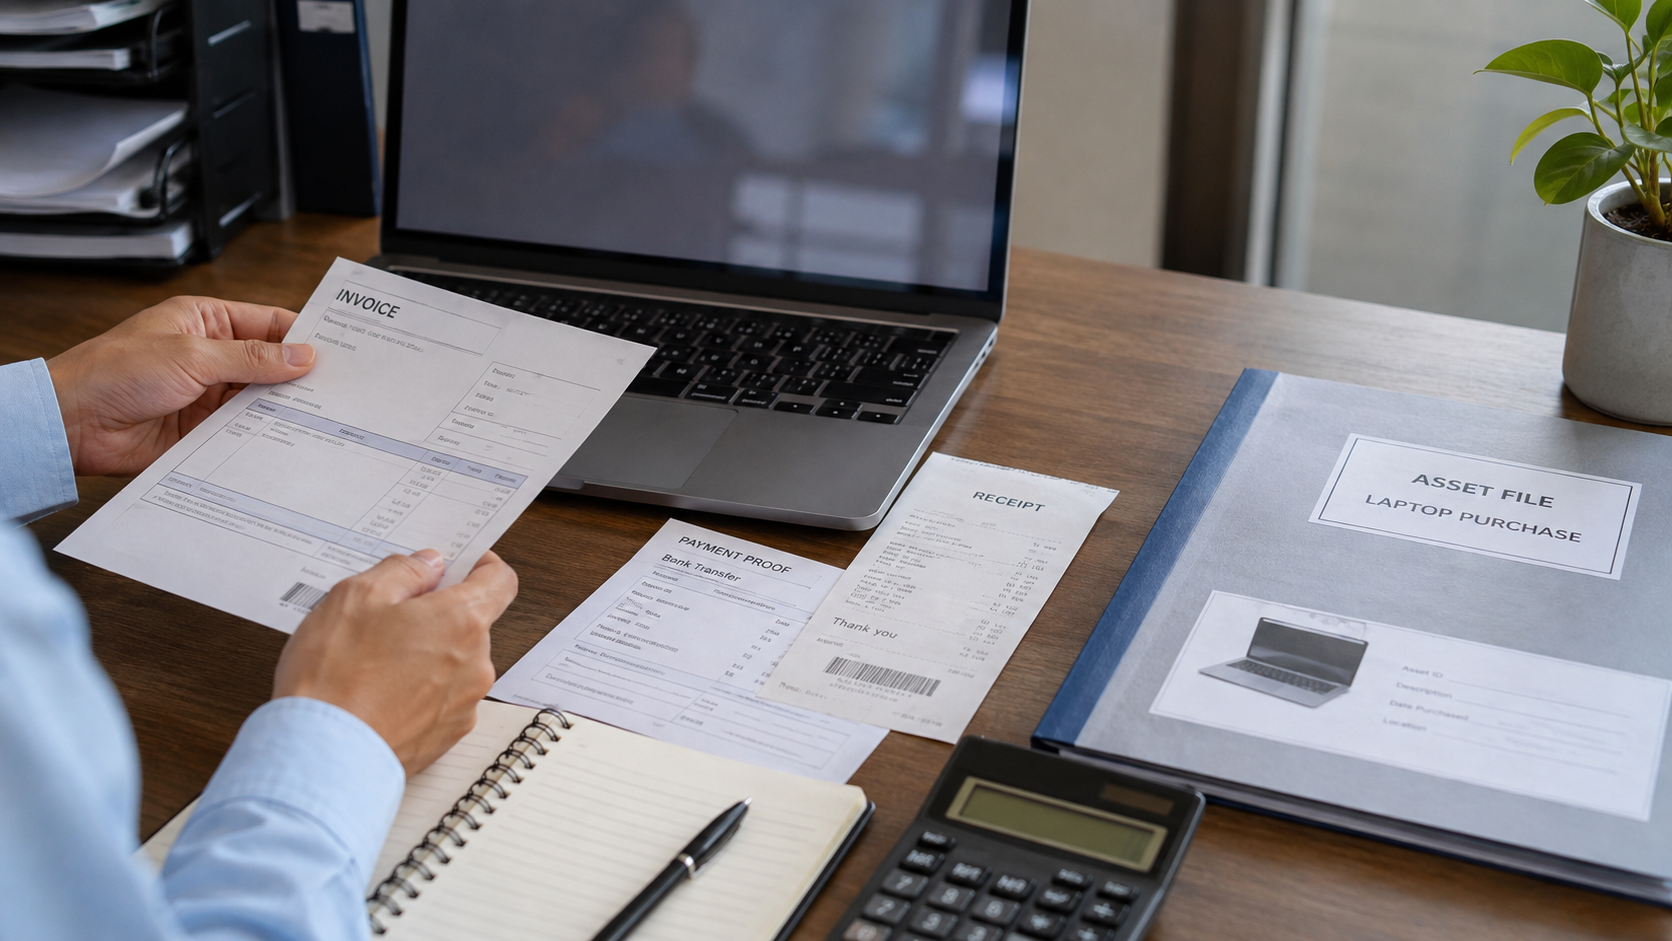
Simpan bukti pembelian dan penggunaan aset
Jika membeli laptop, komputer atau peralatan lain untuk bisnes, simpan dokumen seperti:
- Invois pembelian
- Resit
- Bukti pembayaran
- Tarikh aset dibeli
- Maklumat aset
- Rekod bahawa aset digunakan untuk perniagaan
Ini penting kerana tuntutan elaun modal bergantung kepada syarat tertentu, termasuk pemilikan dan penggunaan aset dalam menjalankan perniagaan. HASiL menyediakan Ketetapan Umum khusus mengenai pemilikan, penggunaan aset serta pengiraan elaun modal.
Kalau sesuatu aset digunakan untuk tujuan peribadi dan bisnes, jangan terus menganggap keseluruhan kosnya boleh dituntut tanpa membuat semakan.
Yang penting ialah kita tahu apa yang dibeli, siapa yang membeli dan bagaimana aset tersebut digunakan dalam bisnes.
Kesimpulan
Membeli laptop untuk bisnes memang boleh mempunyai manfaat dari sudut cukai.
Tetapi “beli untuk bisnes” tidak semestinya bermaksud keseluruhan harga pembelian terus menjadi perbelanjaan yang ditolak pada tahun tersebut.
Sesetengah pembelian perlu direkodkan sebagai aset dan tuntutan cukainya dibuat melalui elaun modal.
Sebab itu penting untuk membezakan antara perbelanjaan biasa dan pembelian aset ketika menyediakan akaun.
Bukan semua duit yang keluar daripada bisnes direkod dan dituntut dengan cara yang sama.
"Pematuhan yang baik bermula dengan kefahaman yang betul."
Perlukan bantuan menyusun akaun dan cukai?
Kami membantu pemilik perniagaan menyediakan akaun, menyemak pendapatan serta perbelanjaan dan menguruskan pelaporan cukai dengan lebih teratur.
Hubungi kami untuk mendapatkan semakan awal berkaitan akaun dan cukai perniagaan anda.
Nota Peringatan:
Artikel ini disediakan untuk tujuan maklumat umum. Kami tidak bertanggungjawab atas sebarang kehilangan atau kerugian yang timbul akibat tindakan atau keputusan yang dibuat berdasarkan maklumat yang terkandung di dalamnya. Dinasihatkan supaya tidak mengambil sebarang tindakan berdasarkan kandungan artikel ini tanpa mendapatkan nasihat dari profesional yang bertauliah.