“Company saya sendiri. Kalau saya transfer duit daripada akaun company ke akaun sendiri, apa masalahnya?”
Ini salah faham yang biasa berlaku dalam Sdn Bhd.
Walaupun seseorang itu director dan pemegang saham, Sdn Bhd ialah entiti yang berasingan daripada pemiliknya. Jadi, duit dalam akaun bank syarikat ialah duit syarikat, bukan terus menjadi duit peribadi director.
Sebab itu, apabila duit keluar daripada syarikat kepada director, kita perlu tahu:
Duit itu sebenarnya untuk apa?
Duit keluar kepada director perlu ada sebab yang jelas
Contohnya, syarikat transfer RM5,000 kepada director.
RM5,000 itu mungkin merupakan:
- Gaji atau bayaran kepada director
- Dividen
- Bayaran balik belanja yang director dahulukan
- Bayaran balik duit yang pernah dipinjamkan oleh director kepada syarikat
- Pendahuluan atau pinjaman kepada director
Setiap satu membawa maksud yang berbeza.
Contohnya, jika RM5,000 ialah gaji, ia sepatutnya direkodkan sebagai gaji dan diuruskan melalui rekod payroll yang berkaitan.
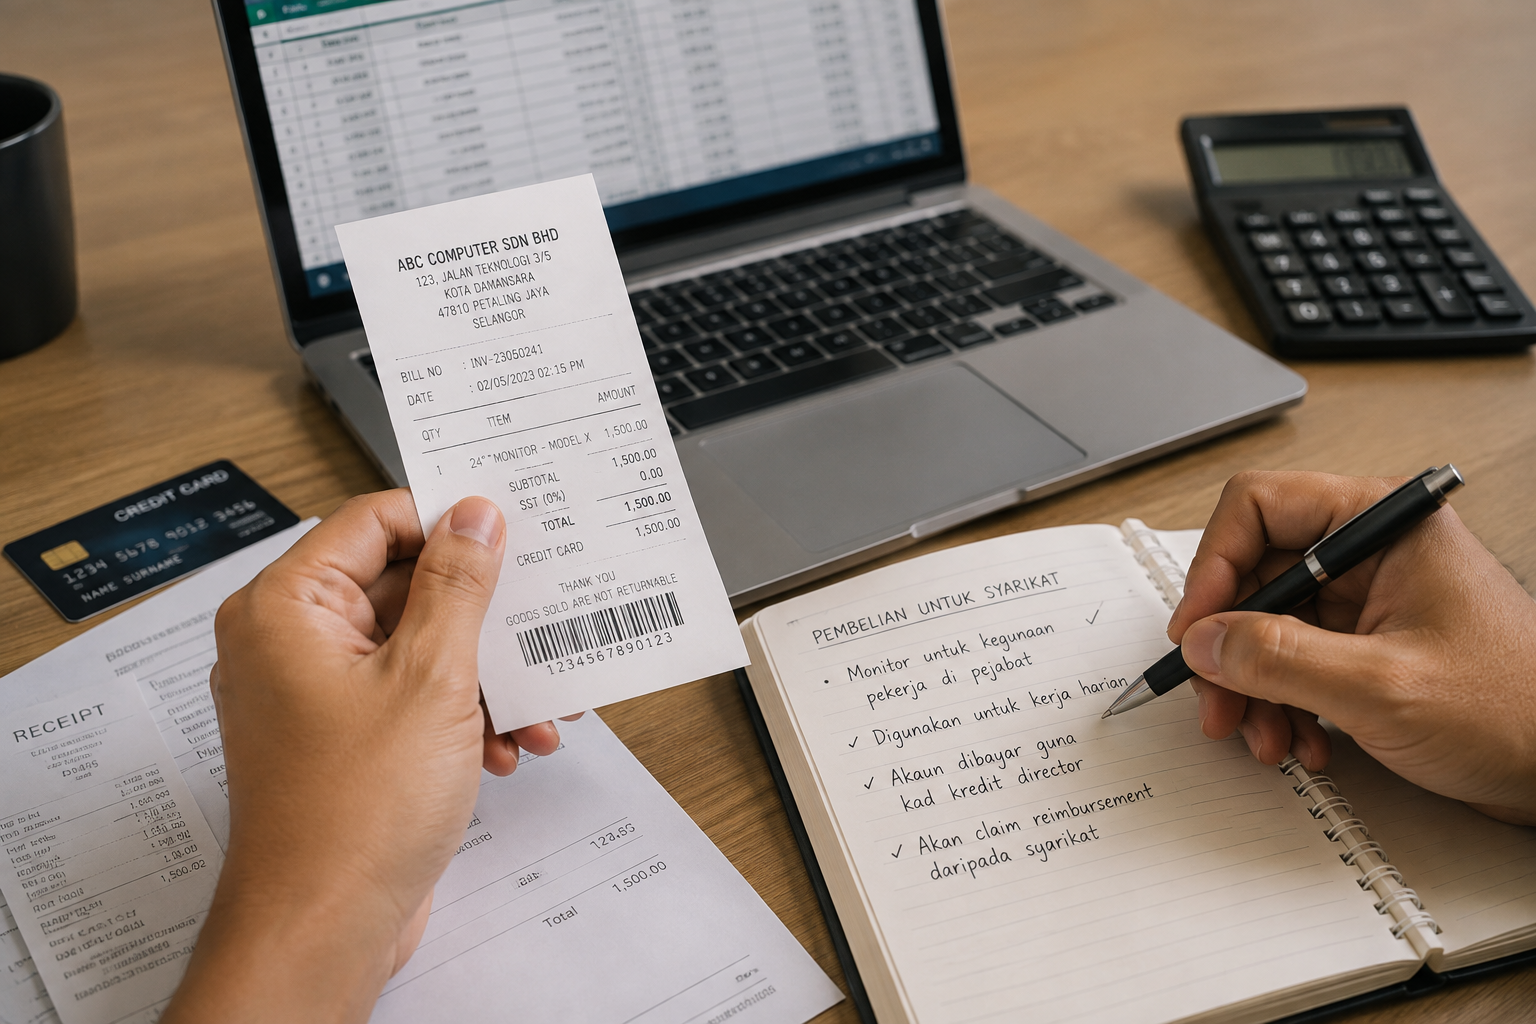
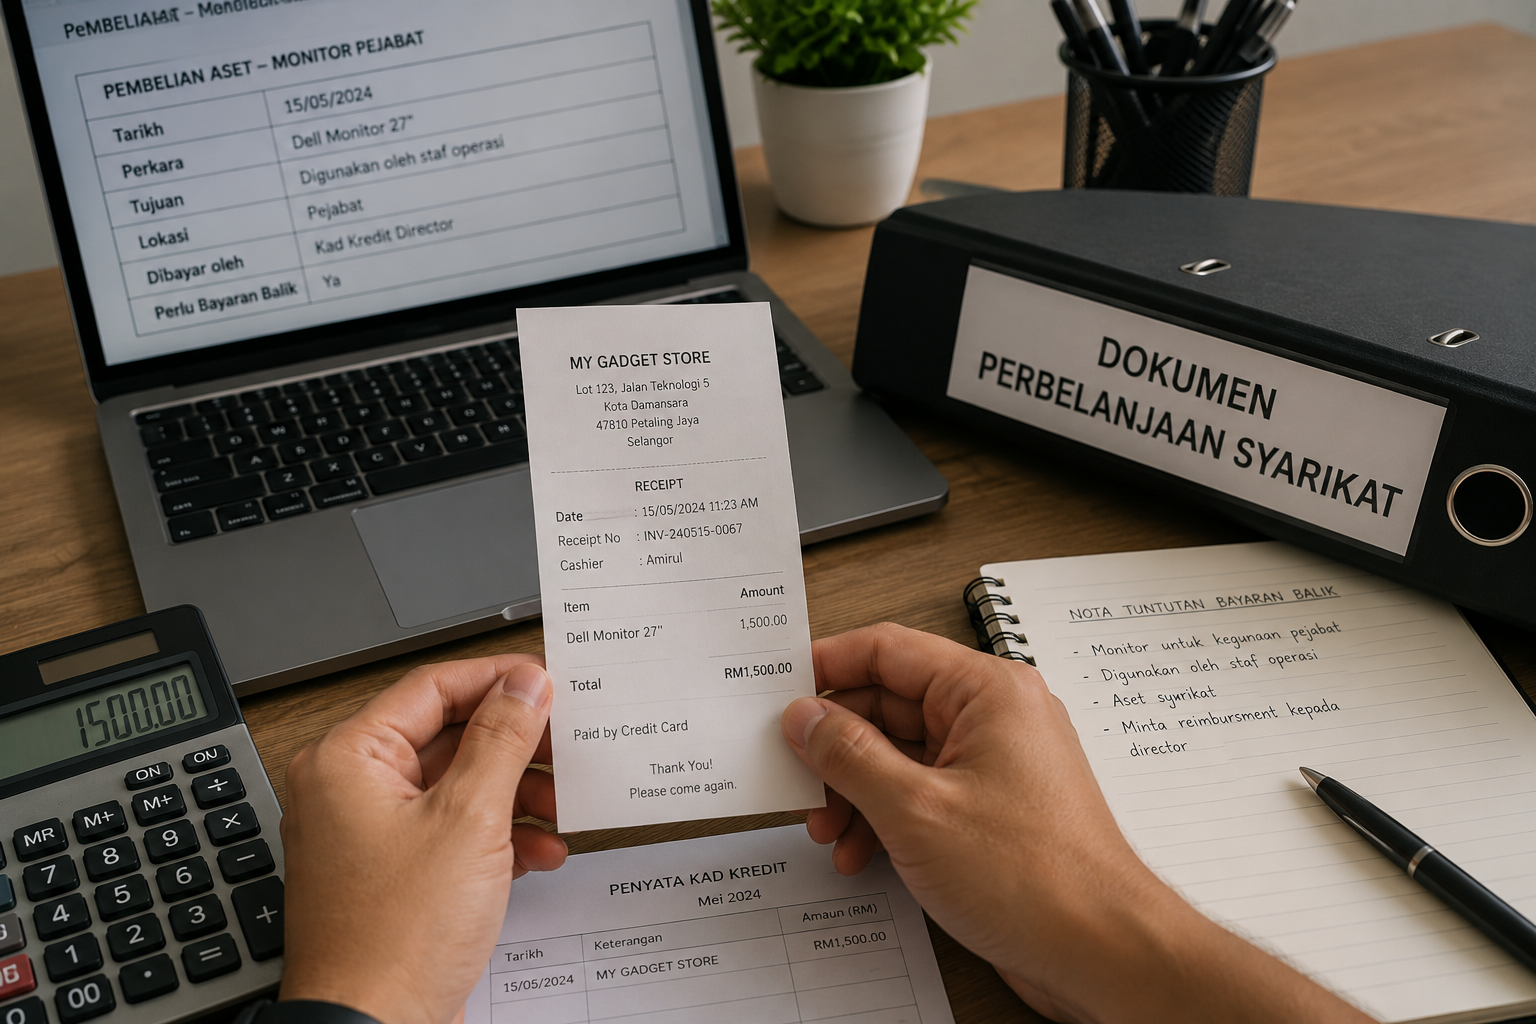
Jika director membeli barang untuk syarikat menggunakan duit sendiri dan syarikat membayar semula kepadanya, itu pula mungkin merupakan bayaran balik perbelanjaan. Resit dan dokumen perlu disimpan.
Jika director pernah memasukkan RM20,000 duit sendiri ke dalam syarikat dan kemudian syarikat membayar semula RM5,000, transaksi itu mungkin merupakan bayaran balik jumlah yang syarikat berhutang kepada director.
Jadi, satu transaksi RM5,000 boleh mempunyai cara rekod yang sangat berbeza bergantung kepada kenapa duit itu dibayar.
Jangan biarkan semua pengeluaran menjadi “Amount Due From Director”
Masalah berlaku apabila director kerap menggunakan akaun syarikat untuk:
- Bayar kad kredit peribadi
- Bayar ansuran rumah
- Belanja keluarga
- Transfer duit ke akaun sendiri
- Membayar pembelian peribadi
Tetapi tiada penjelasan tentang transaksi tersebut.
Apabila akaun disediakan, sebahagian transaksi seperti ini mungkin akhirnya direkodkan sebagai Amount Due From Director.
Maksud mudahnya, rekod syarikat menunjukkan terdapat sejumlah wang yang perlu dijelaskan oleh director kepada syarikat.
Jika jumlah ini semakin besar setiap tahun, ia tidak sepatutnya dibiarkan tanpa semakan.
Lebih penting, jangan terus menganggap semua pengeluaran kepada director boleh dikategorikan sebagai “pinjaman”.
Akta Syarikat 2016 mempunyai peraturan khusus mengenai pinjaman kepada director, termasuk larangan dan pengecualian tertentu.
Dari sudut cukai pula, dalam keadaan tertentu apabila syarikat memberikan pinjaman atau pendahuluan daripada dana dalaman kepada director, Seksyen 140B Akta Cukai Pendapatan 1967 boleh menyebabkan syarikat dianggap mempunyai pendapatan faedah, walaupun pinjaman tersebut tidak mengenakan faedah seperti biasa.
Sebab itu ayat:
“Masukkan sahaja sebagai director loan.”
tidak sepatutnya digunakan tanpa memahami apa sebenarnya yang berlaku.
Kesimpulan
Director tidak sepatutnya mengambil duit daripada akaun syarikat tanpa mengetahui bagaimana transaksi itu perlu direkodkan.
Kalau ia gaji, rekod sebagai gaji.
Kalau syarikat bayar balik belanja director, simpan dokumen tuntutan.
Kalau syarikat bayar balik duit yang pernah director masukkan, rekodkan dengan betul.
Kalau mahu membuat dividen, pastikan syarat yang berkaitan dipenuhi.
Dan jika ia sebenarnya pinjaman atau pendahuluan kepada director, semak dahulu kedudukan undang-undang dan cukainya.
Masalah bukan semata-mata director ambil duit daripada company. Masalah bermula apabila duit keluar tetapi tiada siapa tahu duit itu sebenarnya untuk apa.
"Pematuhan yang baik bermula dengan kefahaman yang betul."
Perlukan bantuan menyusun akaun dan cukai?
Kami membantu pemilik perniagaan menyediakan akaun, menyemak pendapatan serta perbelanjaan dan menguruskan pelaporan cukai dengan lebih teratur.
Hubungi kami untuk mendapatkan semakan awal berkaitan akaun dan cukai perniagaan anda.
Nota Peringatan:
Artikel ini disediakan untuk tujuan maklumat umum. Kami tidak bertanggungjawab atas sebarang kehilangan atau kerugian yang timbul akibat tindakan atau keputusan yang dibuat berdasarkan maklumat yang terkandung di dalamnya. Dinasihatkan supaya tidak mengambil sebarang tindakan berdasarkan kandungan artikel ini tanpa mendapatkan nasihat dari profesional yang bertauliah.